
新闻动态
跌到1200的贵州茅台, 为何没人敢买了?
贵州茅台再创阶段新低,跟到1200元了!都说价值投资者越跌越买,但是跌到现在,还有几个人敢买?
大家好,我是老鱼。只用四个月,贵州茅台又从1500跌到1200元了。虽然林园还要说白酒低估了,分红太爽了。但是,从成交量来看,却实没人敢买了。
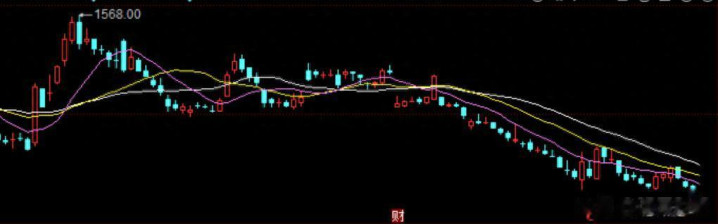
最近后台成堆留言问茅台,看得出来不少散户满心疑惑。6月18日最新价1215元,市盈率不到19 倍,股息率稳稳站上 4%,公司还拿出 30 亿真金白银回购注销,能打的利好牌几乎全部出尽。可股价丝毫不见起色,今年年内累计下跌 8%,每天成交额低迷,市场完全一副无人抄底的冷淡模样。
很多散户直言看不懂,估值、分红、回购三重底部支撑摆在眼前,明明是公认的价值白马,资金却集体视而不见,难道市场彻底失去理性?
今天老鱼抛开情绪(虽然从来没买过茅台),拿实打实的数据拆解清楚,为什么便宜的茅台没人捡,同时给两类投资者讲明白当下能不能布局。
核心根源一句话:不是茅台基本面垮了,是 2026 年 A 股资金审美彻底大变天,存量博弈下,资金正在完成一轮大规模赛道搬家。
前两年市场增量资金几乎全部涌向 AI、半导体这类高弹性成长赛道,中际旭创、寒武纪等科技标的持续走出趋势行情。对公募基金经理而言,他们的考核周期以季度为单位,业绩排名直接决定规模、奖金,手里有限的子弹,必然优先投向短期能快速拉升净值的板块。
白酒赛道的尴尬就在于增长放缓,机构用仓位投票,数据最有说服力。2021 年白酒板块在主动权益基金重仓占比高达 17%,是全市场第一抱团主线;到 2026 年一季度,这一比例直接跌到 2.7%,几乎腰斩再腰斩。这个数字意味着,绝大多数公募已经大幅低配白酒,不是机构看不懂茅台的长期价值,只是相比科技赛道的股价弹性,白酒短期收益吸引力完全落于下风。
更矛盾的一点是机构研报与实际操作严重割裂。近 90 天内 40 家券商出具茅台评级,36 家给出买入、3 家增持,仅有 1 家中性,机构给出的目标均价 1704 元,对比现价足足高出 35%。嘴上一致看好,资金却持续出逃,本周北向资金单周净卖出茅台 10.69 亿元,单日主力资金最高流出 2.72 亿,典型的 “唱多做空”。
市场内部资金已经出现明显分歧,两股力量持续博弈。一边是公募、北向这类追求短期排名的资金持续减仓;另一边,融资资金悄悄逆势布局,近 10 天融资盘净买入 1.48 亿,近三个月累计净流入 24.48 亿。短线避险资金离场,长线套利资金逢低吸筹,多空拉扯之下,股价只能持续横盘磨底,很难出现单边反弹行情。关注《老鱼内参》公众号原创,每日分享独家资源
有人会问,资金持续出逃,是不是茅台基本面出现硬伤?老鱼客观说,完全不存在。白酒行业最特殊的优势就是库存不会贬值,存放时间越久,老酒价值越高,企业抗周期能力远强于绝大多数制造业。多家券商统一预测,2026 至 2028 年茅台归母净利润区间在 852 亿至 953 亿,对应未来三年 PE 依旧稳定在 20 倍左右,盈利稳定性在 A 股几乎找不到对手。
4% 的股息率放在当下市场极具性价比,远超十年期国债收益率,叠加 30 亿回购股份全部注销,持续增厚股东权益,长期持有能够稳稳拿到分红收益,安全垫足够厚实。但投资市场有一句老生常谈:便宜,不等于马上上涨。还有一句话叫:你看中人家的分红,人家看中你的本金。
巴菲特也说过,不要为了分红而买一只股票。分红还不够抵股价下跌的。最终,他是看内在价值和业务成长。
现在压制茅台股价最大的阻碍,是长期资金离场带来的流动性真空。当下市场整体是存量博弈,没有场外增量资金进场,科技赛道持续虹吸场内资金,消费板块持续失血。想要扭转当前冷淡行情,需要两个关键拐点落地:一是宏观消费数据持续回暖,终端动销改善;二是三季度白酒传统旺季开启,渠道补库带动业绩超预期。在拐点确认前,茅台大概率维持长期震荡,短线入场要承担极高时间成本。
最后分两类投资者给出实操思路,不盲目唱多也不刻意看空。
第一类短线投机者,现在绝对不适合重仓抄底。茅台没有短期行情催化剂,即便估值低位,也可能横盘数月不涨,资金被持续占用,对比活跃的科技股,机会成本太高,短线操作很容易陷入漫长磨底。
第二类能接受一年以上持有周期的长线投资者,可以小仓位分批布局。当前白酒基金持仓已经跌至近十年低位,筹码充分出清,一旦资金轮动切换消费,头部茅台估值修复空间充足。操作上切忌一次性满仓,分批次逢下跌加仓,依靠高股息对冲震荡,不要指望短期快速获利。
还要认清一个现实,茅台早已不是当年随便买入就能躺赚的抱团核心资产,市场风格切换后,板块波动周期被无限拉长。短线看资金情绪,长线看盈利分红,两种投资逻辑没有对错,只看你的持仓周期能不能匹配。
总之,用句官话来说:茅台下跌是资金赛道再分配、短期考核机制共同造成的结果,基本面没有实质性利空。短线观望等待拐点,长线可分批低吸,投资永远不要只盯着估值高低,资金流向和市场风格,同样决定你的盈亏。
再用大白话来说,属于白酒的时候已经过去了。过去五年已经证明这一点。除非你还要用下一个五年来证明。
上一篇:曦智科技IPO:光电混合算力是解决AI算力瓶颈的终极方案吗?
下一篇:没有了